Deutschlands großer Kreditkartenvergleich
Kreditkarten-Vergleich 2026: Welche Karte passt zu Ihnen?
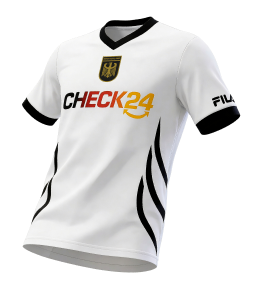
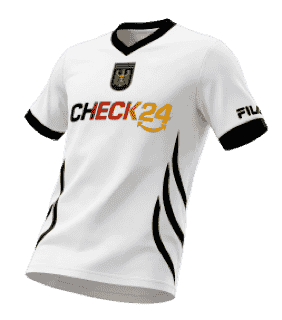
Exklusiv bei CHECK24: bis zu 75 € Bonus + Gratis-Trikot.
- 4,9/5 · 12.391 Bewertungen
- TÜV Saarland „Sehr gut“
- Kein Schufa-Eintrag beim Vergleich


Top-Konditionen von über 50 Banken & Partnern





Bestenliste 09/2026
Die beliebtesten Kreditkarten im Vergleich
Regelmäßig aktualisiert und nach Beliebtheit bei CHECK24-Kunden sortiert. Konditionsstand: 01.09.2026.
- 15 Mio.+Kunden seit 1999
- 4,9/5Kundenbewertung
- 53Karten im Vergleich
Jetzt Trikot sichern!
Kreditkarte über CHECK24 beantragen und gratis CHECK24-Trikot + 75 € Bonus erhalten.
Teilnahmebedingungen je Karte in den Details. Bonus nach erfolgreicher Kontoeröffnung gemäß Aktionsbedingungen.

Kreditkarten-Match
Abschlusschance prüfen – ohne Einfluss auf Ihren Schufa-Score
Jede Kreditkartenanfrage erzeugt einen Schufa-Eintrag – auch bei Ablehnung. Das Kreditkarten-Match analysiert Ihre Angaben vorab mit unserem Partner infoscore und zeigt, wo Ihre Chancen besonders hoch sind.
- Unnötige Ablehnungen vermeiden
- Schufa-neutral: Die Prüfung beeinflusst Ihren Score nicht
- Karten mit hoher Abschlusschance auf einen Blick
In 3 Schritten
So einfach kommen Sie zu Ihrer neuen Karte
-
1
Vergleichen & auswählen
53 Angebote nach Ihren Wünschen filtern – kostenlos und ohne Schufa-Eintrag.
-
2
Online beantragen
Antrag in wenigen Minuten ausfüllen und per VideoIdent direkt über CHECK24 legitimieren.
-
3
Karte nutzen
Die virtuelle Karte ist oft sofort einsatzbereit, die Plastikkarte kommt meist in 10–15 Tagen.

Gebühren-Rechner
Was kostet Sie Ihre aktuelle Karte wirklich?
Viele Hausbank-Karten verlangen Jahresgebühr plus Auslandseinsatzentgelt. Rechnen Sie in 10 Sekunden nach, wie viel Sie mit einer 0-€-Karte sparen.
Beispielrechnung mit typischen Hausbank-Konditionen: 1,75 % Auslandseinsatzentgelt, 2 % (mind. 5 €) je Abhebung à 200 €. Vergleich mit der easybank Kreditkarte bei vollständigem Rechnungsausgleich per Überweisung.
Ihre Kosten pro Jahr
Sie sparen 104 € pro Jahr
In 5 Jahren: 520 € – plus 75 € Bonus
0-€-Karte ansehenKartentypen
Welcher Kartentyp passt zu mir?
Kreditkarte ist nicht gleich Kreditkarte: Die vier Typen unterscheiden sich vor allem darin, wann und wie abgerechnet wird.
Kreditkarte mit Ratenzahlung (Revolving)
Sie erhalten einen Kreditrahmen und entscheiden jeden Monat, ob Sie die Rechnung komplett oder in Raten begleichen. Bei vollständiger Zahlung bleibt der Kredit zinsfrei.
- Kreditrahmen
- Ja
- Schufa-Prüfung
- Ja
- Hotel & Mietwagen
- Akzeptiert
- Ideal für
- Flexibilität, Reisen, größere Anschaffungen
Chargekarte
Alle Umsätze werden gesammelt und einmal im Monat vollständig vom Konto abgebucht. Es gibt keine Teilzahlung – und damit auch keine Zinsen.
- Kreditrahmen
- Ja, bis zur Abrechnung
- Schufa-Prüfung
- Ja
- Hotel & Mietwagen
- Akzeptiert
- Ideal für
- Alle, die Kosten im Griff behalten wollen
Debitkarte
Jede Zahlung wird direkt vom verknüpften Girokonto abgebucht. Praktisch im Alltag – bei Kautionen für Hotel oder Mietwagen aber oft nicht akzeptiert.
- Kreditrahmen
- Nein
- Schufa-Prüfung
- Meist ja (Girokonto)
- Hotel & Mietwagen
- Eingeschränkt
- Ideal für
- Alltag, Online-Shopping
Prepaidkarte
Sie laden vorab Guthaben auf und bezahlen nur damit. Ohne Kreditrahmen gibt es keine Überschuldungsgefahr – oft sogar ohne Schufa-Abfrage.
- Kreditrahmen
- Nein
- Schufa-Prüfung
- Häufig nein
- Hotel & Mietwagen
- Selten akzeptiert
- Ideal für
- Jugendliche, Budgetkontrolle
Vorteile
Warum sich eine Kreditkarte lohnt
Zinsfrei bezahlen, weltweit einsetzbar, attraktive Extras – das bietet eine Girocard nicht.
-
Zinsfrei bezahlen
Bis zur Abrechnung fallen keine Zinsen an – je nach Karte bis zu 90 Tage.
Tipp: Hotels und Autovermieter verlangen für Kautionen meist eine echte Kreditkarte.
-
Weltweit einsetzbar
Visa und Mastercard werden an Millionen Akzeptanzstellen in über 200 Ländern angenommen.
Tipp: Vor Fernreisen prüfen, wie verbreitet Kartenzahlung am Zielort ist.
-
Geld abheben
Mit vielen Karten heben Sie im In- und Ausland kostenlos Bargeld ab.
Tipp: Am Automaten immer in Landeswährung abrechnen lassen – der Kurs ist fairer.
-
Zusatzleistungen
Cashback, Bonuspunkte oder Reiseversicherungen sind bei vielen Karten inklusive.
Tipp: Gold- und Platinkarten bieten oft umfangreiche Versicherungspakete.
-
Mobil bezahlen
Dank NFC zahlen Sie kontaktlos mit Karte, Smartphone oder Smartwatch.
Tipp: Filtern Sie im Vergleich nach Apple Pay und Google Pay.
-
Ohne Bankwechsel
Viele Karten funktionieren ohne neues Girokonto – Ihr bisheriges Konto bleibt.
Tipp: Filter „Ohne Girokonto“ nutzen.


Ausgezeichneter Vergleich
Warum Sie unserem Vergleich vertrauen können
Klare Bewertungskriterien, echte Kundenerfahrungen und unabhängige Expertenanalysen – mehrfach ausgezeichnet.

4,9/5
12.391 Bewertungen · „Bestens“ 09/2026
Bewerten kann nur, wer über CHECK24 abgeschlossen hat.
So entsteht die CHECK24-Kartennote
- 75 % KartenleistungenGebühren, Boni, Konditionen, Extras
- 25 % KundenbewertungenEchte Erfahrungen nach Abschluss
Skala 0–10, höher = besser. Die Note ist eine redaktionelle Orientierung – gleichen Sie sie mit Ihrem Nutzungsverhalten ab.

„Wer viel reist, profitiert zum Beispiel von Karten ohne Fremdwährungsgebühr.“
Ratgeber
Wie finde ich die beste Kreditkarte?
Die beste Karte ist die, die zu Ihnen passt. Das Wichtigste in Kürze:
- Neben der Jahresgebühr zählen Fremdwährungs- und Abhebegebühren.
- Sollzinsen fallen nur an, wenn Sie in Raten zurückzahlen – meist 10 bis 25 % p. a.
- Jeder Antrag erzeugt einen Schufa-Eintrag – der Vergleich selbst nicht.
- Für Hotel- und Mietwagenkautionen brauchen Sie eine Karte mit Kreditrahmen.
Welche Voraussetzungen muss ich erfüllen?
Sie brauchen Volljährigkeit, einen festen Wohnsitz in Deutschland, ein regelmäßiges Einkommen und eine ausreichende Bonität. Viele Banken fragen die Schufa ab und verlangen teils Einkommensnachweise; ein gültiges Ausweisdokument ist immer Pflicht. Nach Bewilligung kommt die Karte meist in 10 bis 15 Tagen per Post – eine virtuelle Karte steht oft schon vorher bereit.
Kosten im Überblick: Wann ist eine Karte wirklich kostenlos?
Eine Karte ist nur dann günstig, wenn sie zu Ihrem Nutzungsverhalten passt. Das Rechenbeispiel zeigt, wie sich Jahreskosten zusammensetzen:
| Nutzung pro Jahr | Karte A* | Karte B* |
|---|---|---|
| Jahresgebühr | 0 € | 48 € |
| 1.500 € Umsatz außerhalb der Euro-Zone | 26,25 € (1,75 %) | 0 € |
| 4 Abhebungen à 200 € im Ausland | 20 € | 0 € |
| Gesamtkosten | 46,25 € | 48 € |
* Fiktive Karten zur Veranschaulichung. Die optimale Wahl: eine Karte ganz ohne Jahres-, Fremdwährungs- und Abhebegebühr – wie mehrere Karten in unserer Bestenliste.
American Express, Mastercard oder Visa?
Visa und Mastercard sind in über 200 Ländern an Millionen Akzeptanzstellen verbreitet. American Express und Diners Club werden in Deutschland seltener akzeptiert. Die größten Unterschiede liegen nicht im Kartensystem, sondern in den Konditionen der herausgebenden Bank – genau deshalb lohnt der Vergleich.
Die Rolle der Schufa
Weil Sie mit dem Kreditrahmen einen Kredit erhalten, fragt die Bank die Schufa ab – und es entsteht ein Eintrag, egal ob bewilligt oder abgelehnt. Viele Anfragen in kurzer Zeit können den Score belasten. Das Kreditkarten-Match prüft Ihre Chancen vorab, ohne den Score zu beeinflussen.
Ist eine Kreditkarte sicher?
Moderne Karten sind durch Chip, Verschlüsselung und Zwei-Faktor-Authentifizierung geschützt. Tippen Sie auf die Punkte, um den Aufbau einer Karte zu entdecken:
Die Daten auf dem Chip sind verschlüsselt und vor Fälschung und Kopie geschützt.
- Karte und PIN nie gemeinsam aufbewahren.
- Ihre Bank fragt nie per Mail oder Telefon nach vertraulichen Daten.
- Abrechnungen regelmäßig prüfen und Unregelmäßigkeiten sofort melden.
Wie sperre ich meine Kreditkarte?
Zentraler Sperr-Notruf, aus dem Ausland +49 116 116. Notieren Sie Datum und Uhrzeit des Anrufs und zeigen Sie einen Diebstahl bei der Polizei an. Bei Verlust haften Sie in der Regel mit maximal 50 €.
| Anbieter | Aus Deutschland | Aus dem Ausland |
|---|---|---|
| Mastercard | 0800 071 3542 | +1 636 722 7111 |
| Visa | 0800 811 8440 | +1 303 967 1096 |
| American Express | 069 9797 1000 | +49 69 9797 2000 |
| Diners Club | +43 1 50 135-135 | +43 1 50 135-135 |
Häufige Fragen zur Kreditkarte
Welche Kreditkarte hat die niedrigsten Zinsen?
Unter den Top 5 unserer Bestenliste hat aktuell die Consors Finanz Mastercard mit 18,90 % den niedrigsten effektiven Jahreszins. Am günstigsten ist es aber, die Rechnung immer vollständig zu begleichen – dann fallen gar keine Zinsen an.
Wann lohnt sich eine Kreditkarte mit Jahresgebühr?
Wenn Sie die inklusiven Leistungen tatsächlich nutzen – etwa Reiseversicherungen, Lounge-Zugang oder hohes Cashback. Rechnen Sie den Gegenwert gegen die Gebühr.
Was sind typische Fallen bei Kreditkartenangeboten?
Voreingestellte Teilzahlung mit hohen Sollzinsen, Zinsen ab dem Tag der Bargeldabhebung und Gebühren, die erst ab dem zweiten Jahr anfallen. Unsere Detailansicht zeigt diese Punkte für jede Karte.
Bekomme ich eine Partnerkarte?
Viele Banken bieten Partnerkarten an, teils kostenlos – bei der easybank Kreditkarte etwa bis zu drei. Die Details stehen in der jeweiligen Kartenbeschreibung.
Wie sollte ich meine alte Kreditkarte entsorgen?
Zerschneiden Sie Chip, Magnetstreifen und Kartennummer mehrfach und entsorgen Sie die Teile getrennt.
Welche Nachteile kann eine Kreditkarte haben?
Bei Ratenzahlung fallen hohe Sollzinsen an, und der Kreditrahmen kann zu Überschuldung verleiten. Setzen Sie ein persönliches Budget und nutzen Sie – wenn möglich – den vollständigen Rechnungsausgleich.
In 30 Sekunden zur passenden Kreditkarte
Kostenlos vergleichen, bis zu 75 € Bonus sichern, Antrag in wenigen Minuten.
- 100 % kostenlos
- Kein Schufa-Eintrag beim Vergleich
- Persönliche Beratung: 089 2424 1116